



…GOTEMBURGO
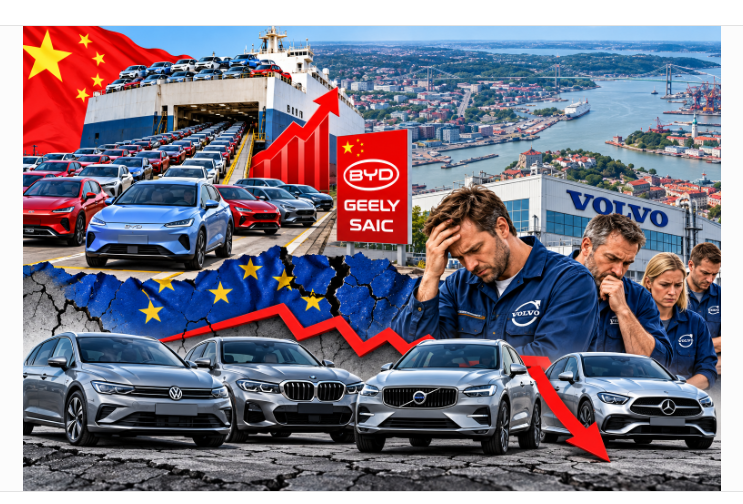
La crisis automovilística europea también afecta a Gotemburgo.
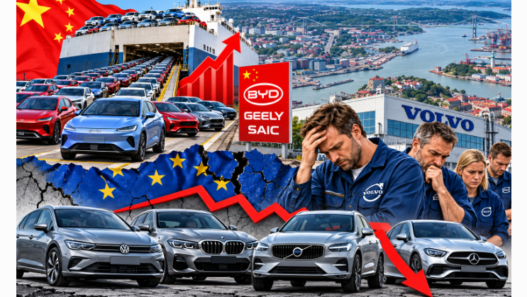
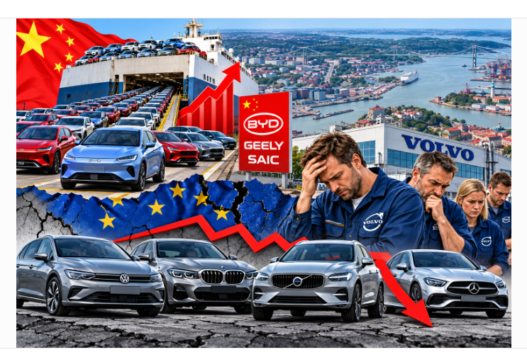
Los fabricantes de coches chinos están creciendo mientras que los europeos pierden terreno. Volvo sigue el mismo camino que sus competidores europeos. Esto debería preocupar a Gotemburgo.
Los coches son uno de los grandes orgullos industriales de Europa. Desde los elegantes pero caros Ferrari hasta las sofisticadas berlinas de BMW y los SUV de Volvo, que priorizan la seguridad y el estilo.
El coche europeo encarna una tradición centenaria de ingeniería y buen gusto. Y es una parte importante de la vida cotidiana de muchos europeos: el sector automovilístico y las empresas vinculadas a él representan casi el 7% del empleo en la UE, y vemos los productos finales en nuestras carreteras a diario.
Durante mucho tiempo, también existió la firme creencia de que la fabricación de coches seguiría siendo un referente europeo: en la confluencia entre el estilo y la complejidad técnica, Europa destacaba.
Claro, los estadounidenses tienen sus enormes y ruidosos coches, pero están destinados principalmente al mercado estadounidense. Los coches japoneses y surcoreanos no estaban mal, pero se notaba enseguida que eran Kia o Toyota!
El resto del mundo no importaba y muchos probablemente pensaban que China producía principalmente relojes de pulsera baratos y juguetes de plástico. Estos productos estaban tan abajo en la cadena de valor que ni siquiera podían compararse con un producto tan complejo como un coche de pasajeros terminado.
Pero en la década de 2020, quedó claro que el liderazgo tradicional de Europa en la industria automotriz ya no era tan evidente.
Las ventas del Grupo Volkswagen en China cayeron más de un tercio entre 2019 y 2025. Anteriormente, los coches europeos eran un símbolo de estatus en China, como los bolsos de diseño y los relojes de marca europeos.
Pero mientras los fabricantes de coches europeos seguían perfeccionando los motores de combustión y lanzando diligentemente más coches híbridos en la década de 2010, los fabricantes chinos —principalmente BYD, SAIC y Geely— rápidamente aumentaron su competitividad en coches eléctricos e híbridos enchufables.
Con una industria de baterías ya grande y bien establecida, las condiciones eran propicias. Según la AIE, en 2025, el precio por kilovatio-hora de las baterías era, en promedio, un 35 % inferior en China que en Europa. Al mismo tiempo, China representaba más del 80 % de la producción mundial de celdas de batería, lo que le otorgaba una ventaja competitiva.
En el caso de las industrias de alto consumo energético, como la fabricación de coches, los precios de la electricidad en la UE en 2025 eran, en promedio, casi un 50 % superiores a los de China, según la AIE. Esto afecta al coste de producción y hace que los competidores chinos sean significativamente más baratos. Por lo tanto, no se trata principalmente de los altos salarios de los europeos en comparación con los chinos, sino de ventajas competitivas completamente diferentes.
En 2020, China aún no era un exportador neto de coches. Sin embargo, a partir de entonces, el desarrollo progresó rápidamente. El éxito de la industria automotriz china se está produciendo en paralelo a una crisis prolongada para la industria automotriz europea.
En 2023, las marcas chinas acapararon más de la mitad del mercado chino de turismos. Incluso los propios chinos habían considerado anteriormente que su industria automotriz estaba irremediablemente rezagada, tanto en diseño como en tecnología. Pero la industria china hizo lo mismo que en el sector electrónico y de TI: encontró un nicho desatendido en el sector manufacturero y luego superó a sus competidores. Y sucedió rápidamente.


Por qué cada vez va peor para Volvo Cars?: En mi opinión, la respuesta está aquí:
Todos Los Coches Y Las Camas Son Casi Iguales!
Fabrican cada vez coches más feos y más caros.

Como suele ocurrir, este desarrollo se descubrió demasiado tarde en Europa. En otoño de 2024, la UE respondió con aranceles adicionales de hasta el 35 % sobre los coches eléctricos fabricados en China. Esto, por supuesto, no afecta a las ventas de coches europeos en China, pero sí frena un poco la competencia en Europa. A pesar de esta medida política, las ventas siguen creciendo sin cesar. Los aranceles pueden dar un respiro a los fabricantes europeos, pero no les ayudan a producir coches más rentables.
Los aranceles fueron una medida de pánico, y es fácil entender por qué se tomó la decisión. En 2025, se matricularon en Europa 795.000 coches de marcas chinas (excluyendo Volvo), frente a los 368.000 de dos años antes. Esto correspondía a alrededor del 6 % del mercado de turismos. En el mercado de coches eléctricos puros, la cuota de mercado de las marcas chinas era del 11,5 %. El aumento es muy rápido. Al mismo tiempo, la UE está impulsando la implementación de requisitos de emisiones para la electrificación, aunque las normas para 2035 se renegociarán. Independientemente del resultado final, es probable que la tendencia al alza de las ventas de coches eléctricos chinos continúe.
Y la crisis para las empresas europeas no ha hecho más que empezar. En diciembre de 2025, Volkswagen cesó la producción de coches en Dresde. Stellantis (con marcas como Citroën, Opel, Alfa Romeo y Peugeot) registró pérdidas ese mismo año, lo que provocó despidos masivos. En conjunto, estas empresas representan casi la mitad de la industria automovilística de Europa Occidental.
Estas mismas empresas están planificando futuros despidos y cierres de fábricas. El nuevo plan de reestructuración de Volkswagen incluye una reducción adicional de unos 50.000 puestos de trabajo para 2030, en un grupo con un total de aproximadamente 650.000 empleados. Prácticamente todos los grandes fabricantes europeos han anunciado programas de ahorro similares.
En 2025, se fabricaron en la UE alrededor de tres millones menos de vehículos que en 2019. El sector aún no se ha recuperado por completo de las pérdidas ocasionadas por la pandemia. No solo han disminuido las exportaciones; el mercado interno también se ha contraído. Los fabricantes europeos se enfrentan además a una mayor competencia china en un mercado interno más pequeño.
¿Qué papel juega Suecia en este panorama? Volvo Cars, de propiedad china, contaba con más de 16.000 empleados en la región de Gotemburgo en 2025 y era el mayor empleador privado de la región. Pero, al igual que otros fabricantes de automóviles, Volvo también ha recortado gastos. En 2025, Volvo anunció la reducción de unos 3.000 puestos de trabajo a nivel mundial, incluyendo 1.200 empleados en Suecia y alrededor de 1.000 consultores, principalmente en Suecia.
Sin embargo, el fabricante sueco-chino se enfrenta a los mismos problemas que el resto del sector. A principios de octubre, Volvo informó de que las ventas del tercer trimestre cayeron un 40% en China y un 14% en Estados Unidos. A nivel mundial, las ventas disminuyeron un 10,7 % en comparación con el mismo trimestre de 2025. Volvo Cars describe una feroz competencia china en precios y productos. El aspecto positivo en este contexto es el aumento de las ventas de coches eléctricos, especialmente en Europa.
El informe mostró una pérdida operativa de 5.600 millones de coronas suecas (~ 503.367.965 €) en el tercer trimestre. Volvo también anunció la desaparición de 2.500 puestos de trabajo adicionales a nivel mundial, de los cuales 2.000 se encuentran en Suecia.
Volvo se diferencia de varios de sus principales competidores europeos por su principal propietario chino, Geely Holding. Este mismo grupo empresarial incluye a Geely Auto, cuyas exportaciones aumentaron un 158 % durante el primer semestre de 2026.
Mediante la compra de Volvo, Geely adquirió experiencia, conocimientos técnicos y una marca consolidada. Sin embargo, la pregunta es cómo priorizará Geely en el futuro si las diferencias entre las empresas dentro de Geely Holding continúan aumentando. Durante el primer semestre de 2026, las ventas de Geely Auto aumentaron alrededor de un 15 %, mientras que las de Volvo Cars disminuyeron aproximadamente en la misma proporción. El éxito de Geely podría proporcionar a Volvo los recursos necesarios para afrontar la creciente competencia y el declive de la industria automotriz en Europa. Pero también le ofrece a su propietario, Li Shufu, más opciones para distribuir las nuevas inversiones.
El futuro de la región de Gotemburgo está ligado al destino de la industria automotriz europea. Casi la mitad de las exportaciones de bienes de la región provienen de vehículos y otros medios de transporte, pero aún no existe conciencia de la crisis entre los políticos de la región ni de Gotemburgo. Ya sea que esto indique una actitud evasiva o una falta de comprensión de los problemas de la industria automotriz en Europa, el resultado es igualmente preocupante.
[Adam Cwejman / Europas bilkris är också Göteborgs | Göteborgs-Posten]